No pretendamos que las cosas cambien, si siempre hacemos lo mismo


“La crisis es la mejor bendición que puede sucederle a las personas y países, porque la crisis trae progresos, la creatividad nace de la angustia como el día de la noche oscura. Es de la crisis que nacen la inventiva, los descubrimientos y las grandes estrategias. Quien supera la crisis se supera a si mismo sin quedar superado. Quien atribuye la crisis a sus fracasos y penurias, violenta su propio talento y respeta más los problemas que las soluciones, la verdadera crisis es la crisis de la incompetencia. El inconveniente de las personas y los países es la pereza para encontrar las salidas y soluciones. Sin la crisis no hay desafíos, sin desafíos la vida es una rutina, una lenta agonía. Sin crisis no hay méritos. Es en la crisis donde aflora lo mejor de cada uno, porque sin crisis todo viento es caricia. Hablar de crisis es promoverla, y callar en la crisis es exaltar el conformismo. En vez de esto, trabajemos nuestro talento y nuestras habilidades para encontrar soluciones, acabemos de una sola vez con la única crisis amenazadora, que es la tragedia de no querer luchar por superarla."


Albert Einstein


viernes, 22 de marzo de 2013

El Ibex 35 ha caído hasta el soporte de los 8.246 puntos y ha rebotado

A corto plazo la crisis de Chipre seguirá pasando factura: hay nervios, pero no hay pánico. A medio plazo continuar el gran lateral, parece probable. 


La tasa sobre los depósitos bancarios impuesta a Chipre por la troika y rechazada por su Parlamento, ha desatado una tormenta en la Eurozona, que está lejos de terminar. Es algo muy fuerte, y los mercados lo han acusado a la baja, aunque aún respetan los principales soporte a corto plazo. Los bancos, principalmente los periféricos, son lo más afectados, por la subida de la deuda y por el temor a la fuga de depósitos. La deuda, en cambio, se ha recuperado rápidamente tras el primer susto inicial, y el Bono vuelve a estar por debajo del 5,00%. Hay nervios, pero no hay pánico. Además, la liquidez, patrocinados por los bancos centrales, suavizan las caídas. La Fed ha prometido mantener la inyección de 85.000 millones de dólares mensuales, y en la Bolsa de Tokio se especula con nuevas inyecciones de liquidez cuando el BoJ, con su nuevo Gobernador, se reúna en la primera semana de abril.

El Ibex 35 ha caído hasta el soporte, formado por el gap de los 8.246 puntos y ha rebotado. Que sea un retroceso técnico o un ajuste mayor depende de ese soporte. Más abajo, en los 8.000-8.100 puntos, está la línea ascendente que une sus mínimos desde el pasado agosto. A medio plazo lo más probable sigue siendo mantenerse en el amplio lateral iniciada en 2011.


miércoles, 6 de marzo de 2013

Bolsa americana: ¡¡¡La oportunidad de tu vida!!!


Miércoles, 6 de Marzo del 2013 - 10:12:50
Hoy no hablaré del corto plazo, o del medio plazo. No hablaré de si el DOW JONES INDUSTRIALES está o no “sobrecomprado” o de si algún indicador técnico sugiere cierta consolidación cercana. Hoy no quiero ruido. 

Hoy hablo de ciclos, de miedo y de euforia, de problemas y de soluciones a través de las décadas. No estudiaré escalas diarias, semanales o mensuales, al igual que no me preguntaré qué vicisitudes originaron sus ruidos.

A vista de pájaro, simplificando, estudiamos gráficos anuales.

NO ES CASUALIDAD:

No es casualidad que el DOW JONES INDUSTRIALES marcase ayer máximos históricos:


 No es casualidad que el NASDAQ rompiese referencias clave hace dos años:


No es casualidad que el RUSSELL 2000 marque máximos históricos:


No es casualidad que el DOW JONES TRANSPORTES marque máximos históricos:


No es casualidad que el S&P500 (igual ponderación) marque máximos históricos:


OBSERVEMOS EL BOSQUE:


Si estudiamos un gráfico del DOW JONES INDUSTRIALES en escala anual, apreciaremos datos de enorme interés. Porque al quitar el ruido al mercado, se aprecia la nobleza en el precio, y por ende en sus indicadores, los cuales muestran señales alcistas por tercera vez en 80 años!!, siendo periodos altamente rentables, donde el retorno de las inversiones desde los giros y rupturas han sido de más del 300% en la década siguiente!!

Numerosos indicadores técnicos ANUALES generan señales alcistas de cara a los próximos años. Debajo apreciamos otro indicador técnico experimentando la ruptura de su tendencia bajista desde el año 2000!!, del mismo modo que ocurrió en la tendencia bajista de 25 años, desde 1954 hasta 1980, que dio paso a unos años de enorme rentabilidad:


NO VALEN LAS TEORÍAS DE ONDAS CATASTROFISTAS, LA MEDIA LO DEMUESTRA!

Seguramente muchos analistas de ondas se me echarán encima, pero la media móvil que guía la normalidad correctiva de la tendencia alcista del DOW JONES INDUSTRIALES que nace en tras el crack de 1929, demuestra que el índice se encuentra normalizado al alza desde entonces. Es decir, la caída del año 2009 es media si tenemos en cuenta las anteriores!. Por tanto las teorías bajistas en ondas son a día de hoy TEORÍAS, esto es una realidad!


EXPUESTO esto, nuevamente comenzaremos a centrarnos en el día a día, en cuándo y desde dónde podremos experimentar una caída del 5% durante algunos días o del 15% durante algunos meses, el ruido nos volverá a hipnotizar. Pero no hemos de olvidar que existe un bonito bosque, y una altura libre de ruidos desde donde admirarlo.

viernes, 22 de febrero de 2013

Ibex 35: Mantiene el rango lateral de 7.900-8.365 puntos


A corto plazo el Ibex 35 mantiene un lateral de los 7.900-8.365 puntos. A medio plazo el lateral está en los 7.600-8.900 puntos, es probable que finalmente lo rompa al alza, pero puede tomarse su tiempo.

Pasa la semana, y siguen las incertidumbres. En Europa, las elecciones italianas del fin de semana están en el centro de las preocupaciones. Se teme que los resultados lleven a un gobierno de coalición inestable, que añadiría más incertidumbres a la compleja situación periférica de Europa. En USA, siguen con sus desavenencias con su insoportable déficit fiscal: si el Congreso no llegan a un acuerdo antes del 1 de marzo, se producirá una drástica reducción del gasto público. Es probable que se llegue a un pacto para retrasarlo, como sucedió el 1 de enero cuando se evitó el abismo fiscal. Así todo, en Wall Street, las incertidumbres no impiden que sus principales índices estén en zona de máximos históricos. ¿Cuál es la causa? la generosidad de la Fed, y sus inyecciones de liquidez. ¿Cuánto durará? Esta es la pregunta del millón de dólares, y que ha puesto en evidencia las actas de la última reunión de la Fed.

El Ibex 35 sigue en su lateral, con el techo en los 8.340-8.362 puntos (50% de Retroceso de Fibonacci y gap bajista del 1 de febrero respectivamente) y un suelo poco definido a corto plazo (probablemente en los 7.900 puntos). A medio plazo, pasa lo contrario, el techo está poco definido (probablemente en los 8.900 puntos) aunque el suelo está claro en los 7.600 puntos. Sigue siendo probable que baje antes de subir, y también sigue siendo probable que rompa al alza, aunque podría tomarse su tiempo.


miércoles, 6 de febrero de 2013

Cerca del fin del mercado bajista de ciclo


Miércoles, 6 de Febrero del 2013 - 15:25:00
Las bolsas europeas, principalmente las periféricas, han sufrido una fuerte corrección en los últimos días. Wall Street no ha sido capaz de superar máximos históricos, y está iniciando una corrección que podría alcanzar más de cinco puntos porcentuales. Parece que el optimismo desbordante que vivíamos hace unas semanas se está evaporando, y eso es bueno.

Como he publicado en otras ocasiones, creo que nos encontramos en el inicio de una fase alcista de ciclo multianual, por lo que cualquier corrección debe ser aprovechada para hacer cartera. La revalorización que nos espera en la renta variable en los próximos ejercicios va a ser muy importante, y merece la pena por tanto correr el riesgo de sufrir pérdidas iniciales cuando abramos la posición. Y no lo creo yo únicamente.

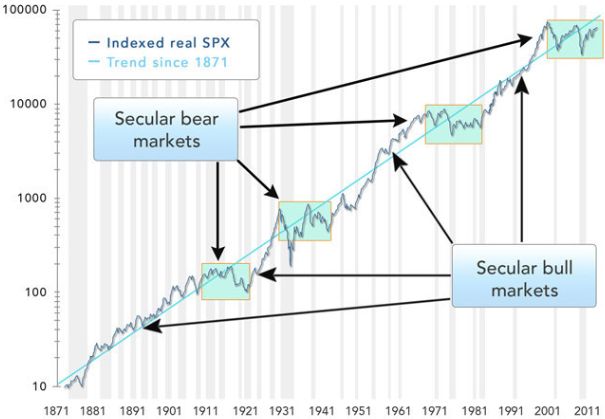
Uno de los analistas financieros más prestigiosos del momento, Barry Ritholtz, cree que nos acercamos al final del mercado bajista secular que se inició en el año 2000. Así defiende esta postura:

Hace una década, llegué a la conclusión de que estábamos en las primeras etapas de un mercado bajista secular, y que los inversores necesitaban ajustar sus posiciones de riesgo en consecuencia. En diciembre de 2003, escribí el siguiente artículo:

"Una vista panorámica me lleva a la siguiente conclusión. Tras un mercado alcista de 18 años [1982-2000], y un mercado bajista de tres años, estamos comprometidos (EE.UU.) con lo que parece ser una obligación militar a largo plazo en Irak. Desde un punto de vista más amplio, sospecho que estamos en una estructura bajista de más de 3 años.

Históricamente, esto sugiere un período prolongado de cotización en rango como el escenario más probable. Espero fuertes rallys y pronunciadas caídas –en ciclos más cortos dentro de un ciclo más largo. La gestión activa y la preservación del capital van a ser la clave para alcanzar un rendimiento superior.

Según datos de Fidelity:

• El promedio de un mercado alcista secular dura 21,2 años y produce un rendimiento total del 17,2% en términos nominales y del 15,9% en términos reales. El PER de mercado se duplica más o menos, pasando del 10,1 del inicio al 20,5 final.

• El promedio de un mercado bajista secular dura 14,5 años y tiene un rendimiento nominal total del 1,0% y una rentabilidad real del -2,3%. El PER de mercado se reduce en promedio 9 puntos, del 20,5 del inicio al 11,3 final.

Estamos a pocas semanas del inicio del año 14 del mercado bajista iniciado en marzo de 2000. La pregunta sería ¿estamos llegando al final del mercado bajista secular?

Para responder a esta pregunta, tenemos que explicar exactamente lo que es un mercado bajista secular. Esta es la definición:

Un mercado bajista secular es un ciclo de largo plazo tras un pico de mercado alcista. Se caracteriza en primer lugar por fuertes rallys y fuertes caídas, que se encuadran dentro de un amplio rango de operaciones. A pesar de las fuertes recuperaciones, los mercados tienden a presentar rentabilidades nulas tras una década de mercado bajista secular.

Los ratios de beneficio tienden a comprimirse, ya que los inversores cada vez están dispuestos a pagar menos precio por cada euro de beneficio. A menudo hay un malestar general, que a veces abarca escándalos políticos y/o guerras.

Después de esta definición hay que hacerse las siguientes preguntas:

- ¿Están los mercados aún dentro de un rango? ¿Hemos hecho nuevos máximos en varios índices?
- ¿Está el ratio PER contrayéndose?
- ¿Está la sociedad en general pesimista?
- ¿Está la calle aún desinteresada en las acciones?

Algunas de estas preguntas tienen una respuesta cuantitativa y no requieren de juicio humano. Por ejemplo, la entrada de dinero en fondos de renta variable es ahora la mayor en 3 años. O, los índices de Wall Street aún no han superado sus máximos históricos.

¿Estamos ya cerca de finalizar el actual mercado bajista secular e iniciar una nueva fase alcista que debería durar 21 años de duración (según promedio)? Ralph Acampora, uno de los analistas técnicos más reputados del mercado, piensa que sí. Yo también lo creo.